2026年8月这个夏天,A股科创板的动静一波接一波。宇树科技8月10日启动网上申购,同一天长鑫存储因新股上市被纳入MSCI中国全股票指数,硬科技IPO的节奏踩得又快又猛。
翻这些资本市场的公告本身没啥感觉,把它们和更上游的一条产业链摆在一起看,画面就变了——工业母机这个死角,正在被一群名字听着陌生的国内厂商悄悄撬松。这一撬不要紧,日德巨头攥了四十年的锁链,就此变成了车间角落里的一堆废铁。
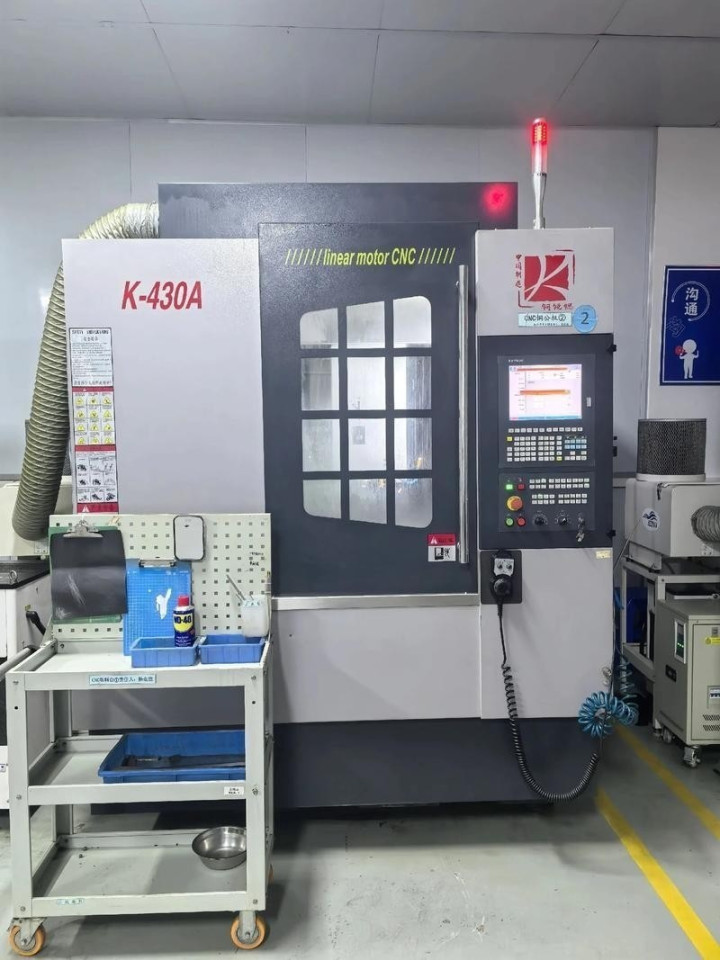
关键的转折点不在什么发布会现场,而是在车间里那台不再需要滚珠丝杠的机床上。国内新一代高端数控设备走的路子跟以前完全不一样:不磨丝杠、不啃研磨工艺、不去跟发那科西门子比拼百年积累下来的机械精度,直接把传动轴这个物件从整台机床的结构里划掉。
工作台不再靠机械杆推着走,用电磁力浮起来自己动。表面看只是换了个驱动方案,往产业链底层看,这是把西方四十年封锁最核心的那颗螺丝拆了。
要看清楚这次拆桌子的分量,得往回翻几十年的账本。1987年东芝机械偷偷把九轴联动铣床卖给苏联的事,让西方情报圈受了一次不小的刺激。
苏联拿这批机床加工出低噪音潜艇螺旋桨,美军水下声呐网的价值一下缩水。事后瓦森纳协定顺势升级,五轴以上高档数控机床和配套系统被列为战略物资,四十年封锁网从此张开。
日本、德国、瑞士几家巨头拿到了独家许可,中国工业界只能在低端赛道上打转。这套封锁的精妙之处在于它有两把锁。
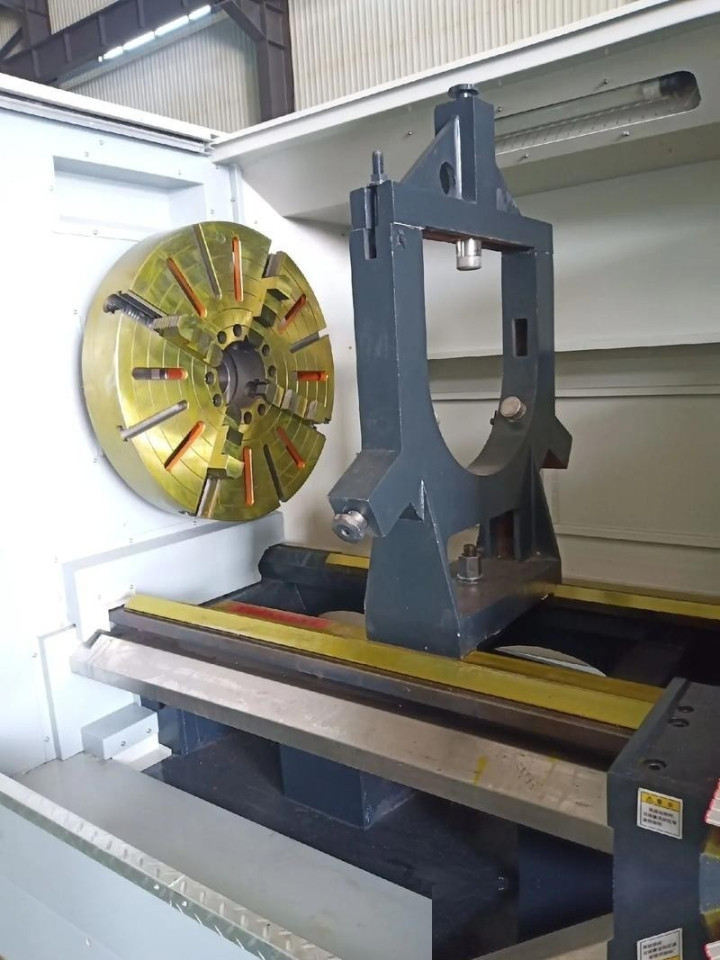
第一把锁在硬件上:滚珠丝杠这套机械传动结构,运转时会热、会胀、会有齿轮咬合的空回间隙。要把这些微米级的偏差压下去,靠的是几十年磨材料、磨热处理、磨装配工艺累积出来的手感。
日德企业跑得早,把工艺曲线画到了一个中国厂商短时间追不上的位置。你花再多钱买设备回来,用几年之后精度衰减的速度也照样被人家甩开一截。
第二把锁藏在软件里。数控系统的插补算法是补偿机械误差的核心大脑,发那科和西门子把这块代码封得死死的,只卖使用权,不卖解释权。
业内流传甚广的一个细节是,不少高端进口机床内部塞着加速度传感器、陀螺仪甚至定位模块,你要是在车间里稍微挪动机器,系统会自动进入锁死状态。解锁的流程比锁本身还羞辱人:写报告、交解密费、等原厂工程师飞过来输密钥。
这哪是买设备,这是每天在自家车间供着一尊佛。被这两把锁卡了几十年之后,中国厂商这一代人做出的选择很有意思:不去撬锁,直接换门框。
既然滚珠丝杠这条路上摩擦、热胀、间隙是绕不开的病根,那就把整个机械传动链条从机床里请出去。全直驱电磁架构上位——工作台底下铺一片Halbach阵列的高磁密度永磁板,配上高响应线圈,工作台像磁悬浮列车那样被电磁力直接托起来推动。
中间没有齿轮,没有丝杠,没有联轴器,连接触点这个词都不存在了。光换硬件还不够,得配一颗能跟得上电磁响应速度的大脑。
国内团队自研的PWM高频数控系统把插补响应时延从传统微秒级压到了纳秒级,算力密度往上翻了差不多十万倍。
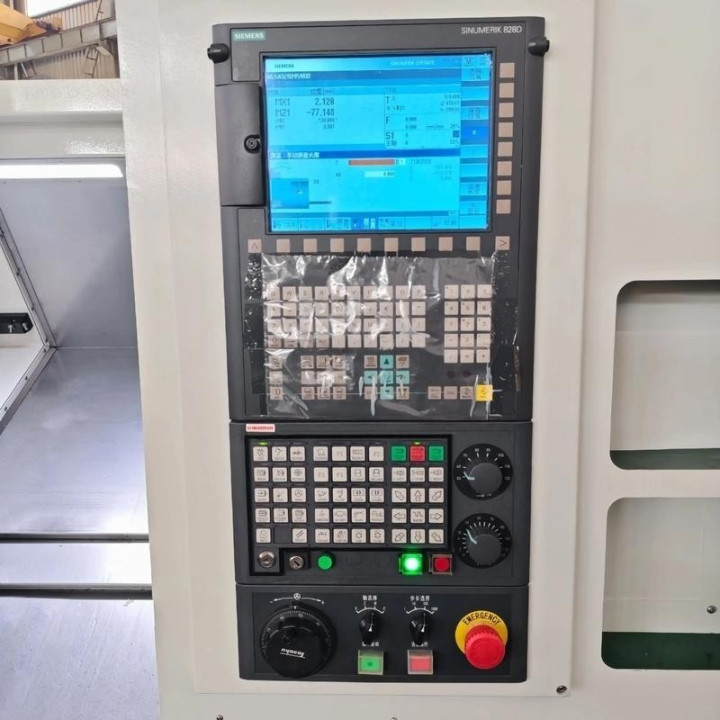
这个数字很多人没概念,用画面感解释一下:老式数控系统走圆弧就像早年8位游戏机画的圆,凑近看全是锯齿;新系统走出来的曲线接近8K显示屏的连续感。
从驱动器、磁石板到主控板卡,核心零部件的自制率被推到接近百分百,供应链上再不给日德巨头留任何"关键零件缺一个就瘫痪"的下绊子机会。真正让这套东西发挥杀伤力的地方,是它选对了落地场景。
要是硬往传统的燃油车发动机线上塞,那里早被外资旧设备铺满了,替换成本一算就没戏。国内厂商挑的战场很鸡贼——AI服务器液冷板和半导体前道设备。
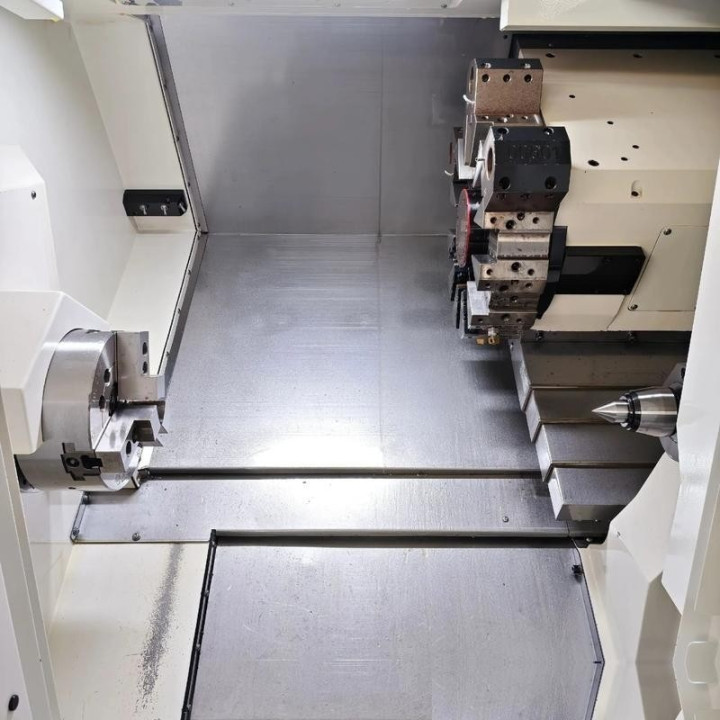
这两块地新到什么程度?五年前根本没这条产业链,外资巨头连专用工艺库都还没备齐。
国内新架构机床进去打,等于在一片没人插旗的荒地上盖楼,站稳脚跟只是时间问题。拿一块紫铜液冷板的加工场景说事。
现在一颗高密度AI芯片的功耗轻松破千瓦,风冷压根压不住热量,只能用紫铜微通道液冷板往下抽热。液冷板上要铣出成千上万条零点一到零点二毫米宽的通道,紫铜又软又粘刀,加工感觉像在嫩豆腐上刻立交桥。
传统丝杠机床走刀一颤就废件,直驱架构零反向间隙、纳秒响应的物理特性一上,良率立马拉开一个身位。半导体那头的晶圆搬运、超精密切割也是一样,节拍稳定性比速度更值钱。
镜头切回资本市场。2026年8月这一小段时间线其实非常密集,除了前面提的宇树科技和长鑫存储,韩国那边8月11日刚开始实施半导体特别法,对非首都圈半导体集群基础设施给出最高百分百的财政补贴,摆明了要用国家财政硬扛住产业链外流的压力。
中国大陆的应对不是喊口号,而是在设备端一件一件把国产替代版本推进产线。宇树科技做机器人,长鑫做DRAM,直驱机床做加工母机——这三条线拼起来,就是硬科技IPO的一整套上游拼图。
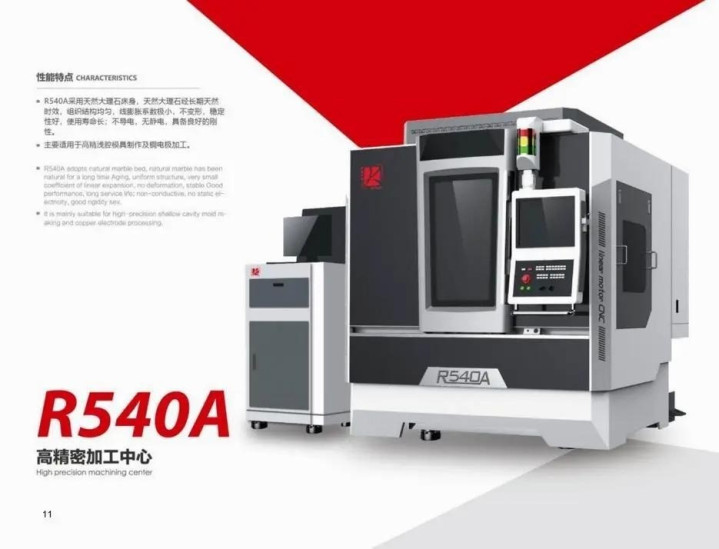
这个时间点上美国那边的对华出口管制清单已经加码到不知道第几版。日本、荷兰跟着收紧的品类里,高端机床和精密光刻设备都在其中。
西方还想把工业母机继续当筹码用,问题在于筹码这东西值多少钱,看的是买家有多需要。中国这边把整条技术路线从机械换成电磁,从闭源黑盒换成自研数字大脑,人家手里那副牌本身就在贬值。
发那科最新一季度的中国区订单已经在收缩,这不是巧合,是产业迁移开始起量的信号。个人的判断有几点想说清楚。
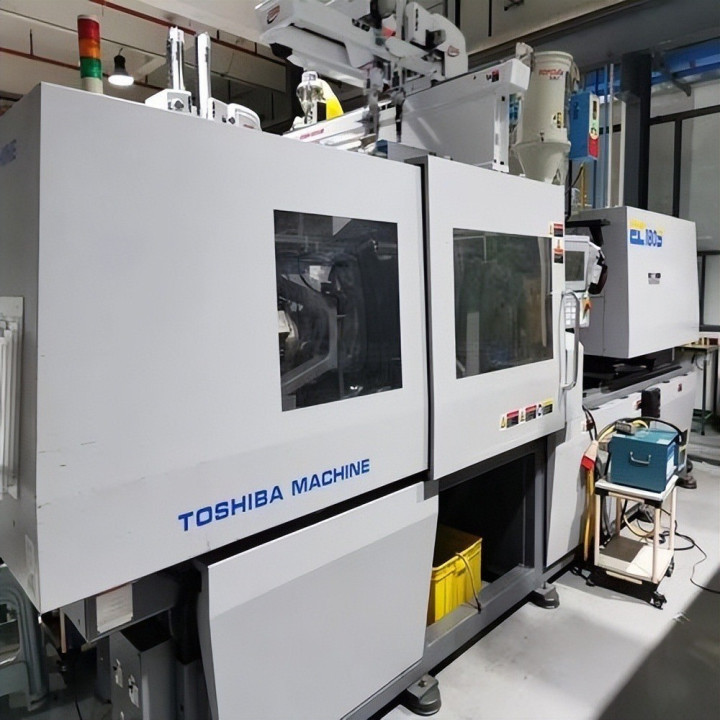
这轮突破的价值不在于短期替代掉几台外资设备,而在于把"设标准—划跑道—收过路费"这套持续了几十年的西方工业霸权模式给拆穿了。发那科西门子过去能卖天价,靠的是他们的方案是唯一解。
一旦证明存在另外一条不走机械传动的通路,垄断溢价就撑不住。存量市场他们还能吃几年余粮,增量市场基本没戏。
这就是掀桌子这个动作最狠的地方——不是抢牌,是把桌子直接拆了。再往远看一层,这套架构的溢出价值不止在民品制造。
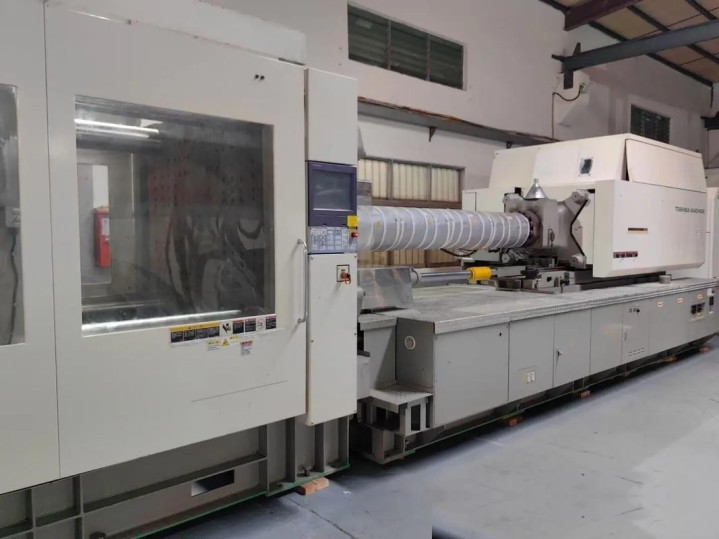
高端加工场景过去被瓦森纳协定圈进去的部分,从航空发动机叶片到舰船螺旋桨到导弹壳体,几乎全都会被这套新方法重新洗一遍。台湾地区的先进封装产线过去几乎清一色日系设备,眼下大陆下游客户一边扩产一边验证国产直驱设备,替换的速度压不住。
台湾地区相关防务部门去年就在评估工业母机被大陆一体化后的军民两用外溢效应,评估报告的判断相当悲观。这不是危言耸听,是产业规律使然。
有一点得说在前面:直驱路线也不是万能钥匙。它对磁材、对电力电子器件、对高频控制芯片的要求极高,一旦上游稀土加工或者高端功率半导体这两个环节被人卡住,整条路线的成本会立刻抬起来。
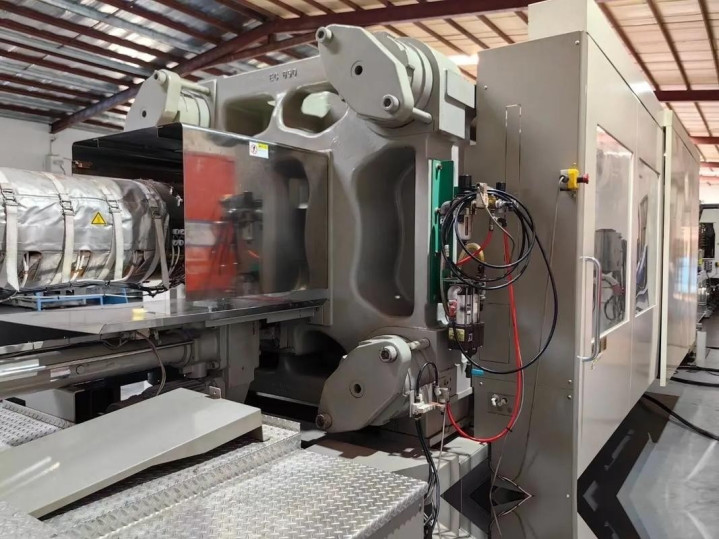
国内厂商这几年之所以能把自制率推到近百分百,靠的是稀土全产业链优势加上功率器件的国产化补齐。这两块基本盘要是被外部干扰打破,直驱机床的技术领先会被拖回价格战里。
所以真正要盯的不是机床本身,而是磁材和功率半导体这两条辅线。回过头看整件事的逻辑闭环。
西方四十年封锁的核心假设,是中国只会沿着他们画好的技术路径追赶。物理层面追不上就磨精度,软件层面追不上就买授权。
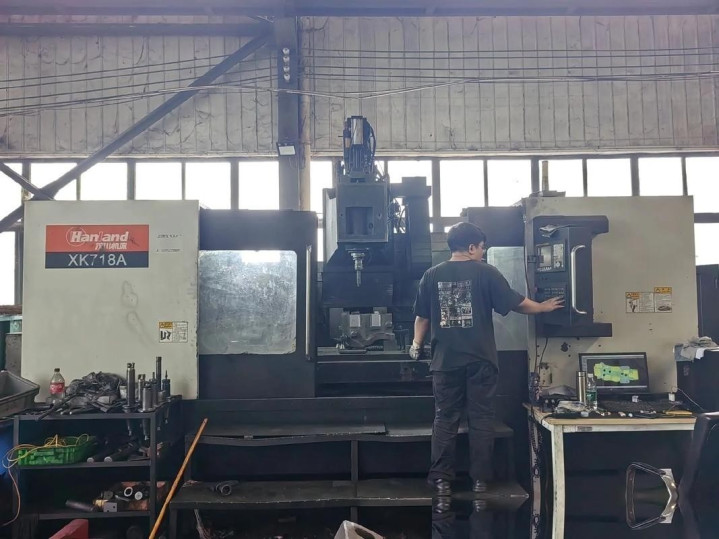
这个假设在过去的几十年确实成立,中国厂商也确实在旧赛道上被虐得很惨。但工业史上真正的翻盘从来不是超车,是换轨。
滚珠丝杠磨得再亮,也照不进一间根本不用丝杠的车间。数控系统藏得再深,也管不了一套完全自研的PWM大脑。
锁头再复杂,遇到把整扇门连门框一起拆掉的对手,就成了纯粹的装饰品。四十年前那批瓦森纳清单起草人绝对想不到,他们精心设计的一整套禁运体系,会在2026年这个夏天以这种方式失效。
不是被谁破解了,是被人绕过去了。中国机床这一记掀桌,掀掉的是别人手里那副打了四十年的牌;西方巨头攥了大半辈子的封锁清单,从这个八月往后就是一沓论斤卖的废铁。
传动轴扔了,锁着的门框也拆了,新的牌桌上规则由谁定,这次终于轮到我们说了算。
速配资提示:文章来自网络,不代表本站观点。